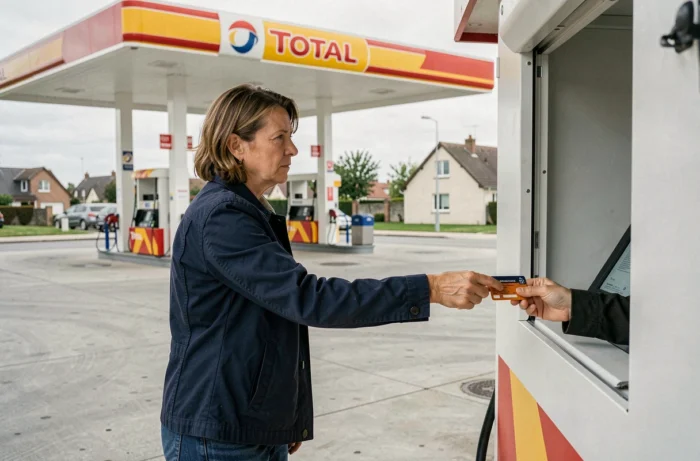
Cuando un automovilista paga en la bomba en una estación Total, el terminal no debita directamente el monto del lleno. Se activa una autorización previa por un monto máximo, a menudo muy superior al combustible realmente adquirido. Esta suma congelada en la cuenta no es un débito: es una retención temporal, y su liberación depende de varios actores que no actúan al mismo ritmo.
Autorización previa en estación Total: un mecanismo distinto de la pre-autorización clásica
La Federación bancaria francesa distingue el bloqueo realizado por los automáticos de las estaciones de servicio de la pre-autorización practicada en hoteles o alquileres de coches. En la estación, el terminal envía una solicitud de autorización para un límite fijo antes de que el cliente se sirva. Este límite se sitúa comúnmente entre 100 y 150 euros, independientemente del volumen de combustible deseado.
El monto real del lleno se transmite al banco en un segundo momento, generalmente dentro de 24 a 48 horas. Es solo al recibir este monto definitivo que el banco puede liberar la diferencia entre la suma congelada y el débito real.
Concretamente, para un lleno de 55 euros, el extracto bancario puede mostrar simultáneamente una retención de 120 euros y un débito de 55 euros. Estas dos líneas coexisten mientras el banco no haya reconciliado la autorización inicial con el monto real de la transacción. Esta discrepancia explica por sí sola la mayoría de las inquietudes, especialmente cuando el saldo disponible cae bruscamente sin razón aparente.
Para entender mejor cada etapa del proceso y las variables que influyen en el plazo de reembolso de la fianza en la estación de gasolina Total, hay que mirar del lado del banco emisor en lugar del lado de la marca.
Plazo de liberación de la fianza Total: por qué el banco emisor decide todo
Total, como la mayoría de las marcas, transmite la transacción definitiva a su banco adquirente en un plazo corto. El cuello de botella se sitúa después: es el banco del portador de la tarjeta quien decide cuándo liberar los fondos congelados.
En la mayoría de los casos, la liberación ocurre en uno a tres días hábiles. Algunos bancos procesan la operación en unas pocas horas, otros mantienen el congelamiento varios días, a veces hasta doce días hábiles cuando la transacción no se finaliza dentro de los plazos estándar de la red interbancaria.
El tipo de tarjeta cambia la situación
Las tarjetas con autorización sistemática (a menudo asociadas a cuentas en línea o a ofertas de entrada de gama) verifican el saldo disponible en cada operación. Cuando hay una retención de 120 euros en curso, el saldo disponible mostrado no refleja el saldo real, lo que puede provocar rechazos de pago en cadena en otras compras.
Las tarjetas prepagadas o ciertas tarjetas de débito internacionales presentan un problema adicional: el automático puede rechazar la tarjeta incluso antes de comenzar el lleno, no por un saldo insuficiente, sino porque el tipo de tarjeta no soporta el mecanismo de autorización previa utilizado por el terminal.
Recursos si la fianza de la estación de gasolina permanece bloqueada más allá del plazo normal
Cuando la retención persiste más de cinco días hábiles, el primer paso consiste en contactar a su banco para verificar el estado de la operación. Hay que distinguir dos situaciones:
- La autorización no ha sido finalizada por el comerciante: el banco debe liberar los fondos al expirar el plazo de autorización, que varía según las redes (Visa, Mastercard) pero no excede unos pocos días.
- El monto ha sido capturado (débito real) por un monto superior al lleno: se trata entonces de un pago impugnable, no de un simple congelamiento temporal.
- Un doble registro persiste en el extracto (retención y débito del mismo monto): contactar simultáneamente al banco y al servicio al cliente de la estación para solicitar una liberación manual de la autorización.
Un recurso legal poco conocido para los montos excesivos
El artículo L133-25 del Código monetario y financiero prevé un derecho al reembolso cuando una operación autorizada no indicaba el monto exacto y que la suma debitada supera lo que el pagador podía razonablemente esperar. Este recurso debe ejercerse dentro de un plazo de ocho semanas a partir de la fecha de débito.
Este marco se aplica en teoría a las pre-autorizaciones de estaciones de servicio, aunque en la práctica el bloqueo se resuelve antes de que un cliente necesite invocar este texto. La existencia de esta disposición sigue siendo útil conocerla frente a un banco que tardara en regularizar la situación.
Evitar el bloqueo excesivo en la bomba Total: acciones concretas
Pagar en el mostrador en lugar de en el automático elimina el mecanismo de autorización previa. El terminal de caja debita directamente el monto exacto, sin congelamiento intermedio. Esta opción solo existe, por supuesto, durante el horario de apertura de la tienda.
En los automáticos 24h/24, algunas precauciones reducen el impacto del bloqueo:
- Utilizar una tarjeta cuyo límite de pago deje un margen cómodo más allá del monto previsto del lleno, para evitar rechazos en cadena en otras compras.
- Preferir una tarjeta de crédito a débito diferido en lugar de una tarjeta con autorización sistemática: el congelamiento pesa sobre el límite mensual, no sobre el saldo inmediato.
- Verificar en la aplicación bancaria si la línea mostrada es un débito real o una operación “en espera” antes de contactar al servicio al cliente.
El plazo de reembolso de la fianza en la estación Total no depende de la marca en sí, sino del circuito interbancario y de la política del banco emisor. Un bloqueo de uno a tres días hábiles sigue siendo la norma, más allá de cinco días la gestión ante el banco está justificada, y existe un recurso legal para los casos que se prolongan más allá de ocho semanas.