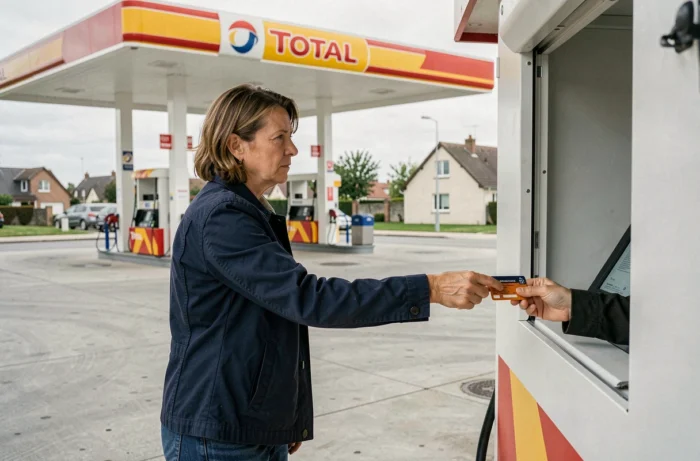
Quando un automobilista paga al distributore in una stazione Total, il terminale non addebita direttamente l’importo del pieno. Inizia una autorizzazione preventiva per un importo massimo, spesso ben superiore al carburante realmente prelevato. Questa somma bloccata sul conto non è un addebito: è una trattenuta temporanea, e il suo rilascio dipende da diversi attori che non agiscono allo stesso ritmo.
Autorizzazione preventiva in stazione Total: un meccanismo distinto dalla pre-autorizzazione classica
La Federazione bancaria francese distingue il blocco effettuato dagli automi di stazione di servizio dalla pre-autorizzazione praticata negli hotel o nelle locazioni di auto. In stazione, il terminale invia una richiesta di autorizzazione per un tetto fisso prima che il cliente si serva. Questo tetto si colloca comunemente tra 100 e 150 euro, indipendentemente dal volume di carburante desiderato.
L’importo reale del pieno viene trasmesso alla banca in un secondo momento, generalmente entro 24-48 ore. È solo al ricevimento di questo importo definitivo che la banca può rilasciare la differenza tra la somma bloccata e l’addebito reale.
Concretamente, per un pieno di 55 euro, l’estratto conto bancario può mostrare simultaneamente una trattenuta di 120 euro e un addebito di 55 euro. Queste due righe coesistono finché la banca non ha confrontato l’autorizzazione iniziale con il montante reale della transazione. Questo scostamento spiega da solo la maggior parte delle preoccupazioni, soprattutto quando il saldo disponibile scende bruscamente senza apparente motivo.
Per comprendere meglio ogni fase del processo e le variabili che influenzano il termine di rimborso della cauzione stazione carburante Total, è necessario guardare verso la banca emittente piuttosto che verso il marchio.
Termine di rilascio della cauzione Total: perché la banca emittente decide tutto
Total, come la maggior parte dei marchi, trasmette la transazione definitiva alla sua banca acquirente in un breve lasso di tempo. Il collo di bottiglia si trova dopo: è la banca del titolare della carta che decide quando rilasciare i fondi bloccati.
Nella maggior parte dei casi, il rilascio avviene entro uno a tre giorni lavorativi. Alcune banche elaborano l’operazione in poche ore, altre mantengono il blocco per diversi giorni, a volte fino a dodici giorni lavorativi quando la transazione non è finalizzata nei tempi standard della rete interbancaria.
Il tipo di carta cambia le regole del gioco
Le carte a autorizzazione sistematica (spesso associate a conti online o a offerte di base) verificano il saldo disponibile a ogni operazione. Quando è in corso una trattenuta di 120 euro, il saldo disponibile visualizzato non riflette il saldo reale, il che può provocare rifiuti di pagamento a catena su altri acquisti.
Le carte prepagate o alcune carte di debito internazionali pongono un problema aggiuntivo: l’automate può rifiutare la carta anche prima dell’inizio del pieno, non per mancanza di saldo, ma perché il tipo di carta non supporta il meccanismo di autorizzazione preventiva utilizzato dal terminale.
Ricorso se la cauzione stazione carburante rimane bloccata oltre il termine normale
Quando la trattenuta persiste per più di cinque giorni lavorativi, il primo passo consiste nel contattare la propria banca per verificare lo stato dell’operazione. È necessario distinguere due situazioni:
- L’autorizzazione non è stata finalizzata dal commerciante: la banca deve rilasciare i fondi alla scadenza del termine di autorizzazione, che varia a seconda delle reti (Visa, Mastercard) ma non supera alcuni giorni.
- L’importo è stato catturato (addebitato realmente) per un importo superiore al pieno: si tratta quindi di un pagamento contestabile, non di un semplice blocco temporaneo.
- Una doppia visualizzazione persiste sull’estratto conto (trattenuta e addebito dello stesso importo): contattare simultaneamente la banca e il servizio clienti della stazione per richiedere una revoca manuale dell’autorizzazione.
Un ricorso legale poco conosciuto per gli importi eccessivi
L’articolo L133-25 del Codice monetario e finanziario prevede un diritto al rimborso quando un’operazione autorizzata non indicava l’importo esatto e la somma addebitata supera ciò che il pagatore poteva ragionevolmente aspettarsi. Questo ricorso deve essere esercitato entro un termine di otto settimane dalla data di addebito.
Questo quadro si applica in teoria alle pre-autorizzazioni di stazione di servizio, anche se in pratica il blocco si risolve prima che un cliente abbia bisogno di invocare questo testo. L’esistenza di questa disposizione rimane utile da conoscere di fronte a una banca che tarderebbe a regolarizzare la situazione.
Evita il blocco eccessivo al distributore Total: gesti concreti
Pagare al banco piuttosto che all’automate elimina il meccanismo di autorizzazione preventiva. Il terminale di cassa addebita direttamente l’importo esatto, senza blocco intermedio. Questa opzione esiste ovviamente solo durante gli orari di apertura del negozio.
Sugli automati 24 ore su 24, alcune precauzioni riducono l’impatto del blocco:
- Utilizzare una carta il cui tetto di pagamento lascia un margine confortevole oltre l’importo previsto del pieno, per evitare rifiuti a catena su altri acquisti.
- Preferire una carta di credito a pagamento differito piuttosto che una carta a autorizzazione sistematica: il blocco pesa sul tetto mensile, non sul saldo immediato.
- Controllare sull’app bancaria se la riga visualizzata è un addebito reale o un’operazione “in attesa” prima di contattare il servizio clienti.
Il termine di rimborso della cauzione in stazione Total non dipende dal marchio stesso ma dal circuito interbancario e dalla politica della banca emittente. Un blocco di uno a tre giorni lavorativi rimane la norma, oltre cinque giorni la procedura presso la banca è giustificata, e il ricorso legale esiste per i casi che si prolungano oltre otto settimane.